La ganancia patrimonial por vender una vivienda no es el precio de venta menos el precio de compra. Esa resta, la que traen hecha casi todos los que se sientan delante de mí, infla la factura en miles de euros. Aquí tienes qué suma, qué resta y una venta entera resuelta paso a paso, hasta el recibo.
Qué entra en la ganancia patrimonial y qué se queda fuera
Hacienda no compara dos precios: compara dos valores. El de adquisición y el de transmisión. Cada uno lleva su propia mochila de gastos, y ahí se decide la factura.
Al valor de adquisición le sumas lo que te costó comprar además del precio: ITP, o IVA más AJD si era obra nueva, notaría, registro y gestoría. Le sumas las mejoras —lo que amplía o mejora la vivienda, no cambiar la caldera averiada ni pintar— y le restas las amortizaciones si la tuviste alquilada.
Al valor de transmisión le restas lo que te ha costado vender: comisión de la agencia con su IVA, plusvalía municipal si la pagas tú, certificado energético, cédula y la parte de notaría que te toque. Los intereses de la hipoteca no entran por ningún lado: son coste de financiación, no de adquisición.
Y una condición que repito hasta cansar: factura. Un cliente reformó cocina y dos baños por doce mil euros pagando en efectivo, sin una sola a su nombre. La reforma se veía nada más entrar y aun así no pudimos meterla en la cuenta: una ganancia patrimonial no se justifica con fotos del antes y el después.
Hagamos números: una venta completa
Piso comprado en 2012 por 180.000 euros. ITP al 8 %, el tipo que se aplicaba entonces en esa comunidad: 14.400. Notaría, registro y gestoría: 1.800. Reforma de cocina y baño en 2017, con factura: 12.000. Valor de adquisición: 208.200 euros.
Se vende hoy por 300.000. Comisión de la agencia del 3 % más IVA: 10.890. Plusvalía municipal a cargo del vendedor: 3.100. Certificado y notaría: 400. Valor de transmisión: 300.000 menos 10.890 menos 3.100 menos 400, es decir 285.610 euros.
Ganancia patrimonial: 285.610 menos 208.200 igual a 77.410 euros. La resta ingenua, 300.000 menos 180.000, daba 120.000. Son 42.590 euros de diferencia que solo existen si conservas los papeles.
De la ganancia patrimonial al recibo
La ganancia patrimonial va a la base del ahorro, que no es un tipo plano sino una escala por tramos. Con la vigente mientras escribo esto —compruébala antes de hacer tu cuenta, que se ha movido varias veces—, los primeros 6.000 euros van al 19 %, de 6.000 a 50.000 al 21 % y de 50.000 a 200.000 al 23 %. Por encima hay dos tramos más.
Aplicado a nuestros 77.410 euros: los primeros 6.000 al 19 % son 1.140; los 44.000 siguientes al 21 % son 9.240; los 27.410 restantes al 23 % son 6.304,30. Total: 16.684,30 euros.
Con la resta ingenua de 120.000 habrías declarado 26.480. La diferencia son 9.795,70 euros: el precio de una carpeta con la escritura de compra, el recibo del ITP y tres facturas de reforma. No conozco una hora de archivo mejor pagada.
La reinversión no exime lo que tú crees
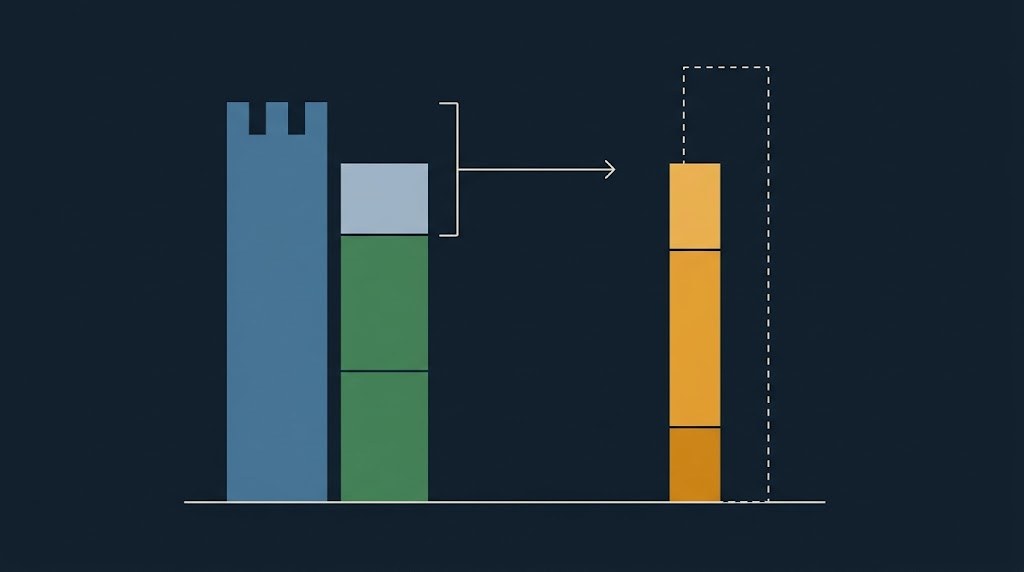
Si lo que vendes es tu vivienda habitual y el dinero va a otra vivienda habitual dentro de dos años, la ganancia queda exenta. Aquí está el error que más caro sale: hay que reinvertir el importe total obtenido, no la ganancia. Y si con la venta cancelas la hipoteca que financió esa misma vivienda, el importe obtenido se minora en el principal que quedaba pendiente.
Sigamos con el supuesto. Vendes por 300.000 y en la notaría se cancelan 90.000 de hipoteca. La referencia no son 300.000 ni los 77.410 de ganancia: son 210.000. Si la vivienda siguiente cuesta 150.000, reinviertes cinco séptimas partes de lo obtenido y queda exenta esa misma proporción: 55.292,86 euros. Tributan los 22.117,14 restantes, que con la escala anterior salen a 4.524,60 euros de impuesto que nadie esperaba.
Dónde se rompe la cuenta general
- La tuviste alquilada. Se resta del valor de adquisición la amortización deducible de esos años, la dedujeras o no. Cuatro años a 2.400 euros —el 3 % anual del valor de construcción en un piso como el del supuesto— son 9.600 euros menos de valor de adquisición: al 23 %, 2.208 euros más de impuesto. Firmé una declaración sin ese ajuste en mis primeros años y la paralela llegó puntual.
- La heredaste o te la donaron. El valor de adquisición no es lo que pagó tu padre en 1982: es el declarado en sucesiones o donaciones, más ese impuesto y los gastos. Si el piso del supuesto lo hubieras heredado con un valor declarado de 250.000, la ganancia bajaría de 77.410 a 35.610 euros antes incluso de sumar el impuesto de sucesiones.
- La compraste antes de 1995. Entran los coeficientes de abatimiento sobre la ganancia generada hasta enero de 2006, con un límite de 400.000 euros de valor de transmisión para toda tu vida. Se gasta una vez: elige bien en qué venta.
- Tienes más de 65 años y es tu vivienda habitual. Exenta sin reinvertir nada. Vender en noviembre con 64 o en marzo con 65 no es la misma operación.
- Vendes con pérdida. También se declara: compensa con otras ganancias del ahorro y, con un límite, contra rendimientos del capital mobiliario.
Preguntas frecuentes
¿La plusvalía municipal se resta de la ganancia patrimonial? Sí, si la pagas tú como vendedor. No es un descuento en la cuota del IRPF: es un gasto de la transmisión que reduce el valor de venta. En el supuesto de arriba, esos 3.100 euros bajaron el impuesto en unos 713.
¿Y si la casa que vendo no es mi vivienda habitual? La cuenta es idéntica, pero te quedas sin la exención por reinversión y sin la de mayores de 65 años. Una segunda residencia tributa entera desde el primer euro.
¿Cuándo se declara la venta? En la renta del ejercicio siguiente. La fecha que manda es la de la escritura, no la de las arras ni la del cobro: firmar el 28 de diciembre o el 3 de enero cambia el año fiscal entero.
Puntos clave
- La ganancia patrimonial es valor de transmisión menos valor de adquisición, no precio menos precio.
- ITP, notaría, registro, gestoría y mejoras con factura suben el valor de adquisición; comisión, plusvalía municipal y certificados bajan el de transmisión.
- En el supuesto: 77.410 euros de ganancia y 16.684,30 de impuesto, frente a 26.480 con la resta ingenua.
- La exención por reinversión exige reinvertir el importe obtenido menos la hipoteca cancelada, y es proporcional.
- Alquiler previo, herencia, compra anterior a 1995 y 65 años cumplidos cambian la cuenta por completo.